Con Số Trên Giấy Và Năng Lực Thật: Thị Trường 2026 Đang Đổi Thước ĐoPaper Numbers vs Real Capability: The Market in 2026 Is Changing Its Yardstick
Ngày 29/9/2026, ba sự kiện diễn ra ở ba nơi khác nhau nhưng nói cùng một điều. Sàn giao dịch carbon thí điểm tròn 3 tháng với tổng giá trị khớp lệnh chưa tới 175 triệu đồng. Diễn đàn Bất động sản Công nghiệp Việt Nam lần thứ 6 (VIPF 2026) công bố vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện 8 tháng đạt 17,25 tỷ USD, cao nhất 5 năm. Tại Nhà Quốc hội, cơ quan thẩm tra dự án Luật Kinh doanh bất động sản (sửa đổi) yêu cầu kiểm soát vốn chủ sở hữu của chủ đầu tư xuyên suốt vòng đời dự án, không chỉ tại thời điểm xin cấp phép.
Luận điểm: thị trường năm 2026 đang đổi thước đo. Hạn ngạch được phân bổ, vốn đăng ký, vốn chủ sở hữu chứng minh lúc xin phép, diện tích đất quy hoạch đều là con số trên giấy, và khoảng cách giữa các con số đó với năng lực thật đang bị soi kỹ hơn bao giờ hết. Doanh nghiệp nào vẫn cạnh tranh bằng con số trên giấy sẽ bị định giá thấp dần. Doanh nghiệp nào chứng minh được năng lực vận hành, dòng tiền và dữ liệu đo đạc thật sẽ là bên được chọn.
1. Thị trường carbon: 511 triệu tấn trên giấy, 1.310 tấn trên sàn
Mã hạn ngạch VN2025 phân bổ cho 110 cơ sở phát thải lớn tổng cộng 511,47 triệu tấn CO2 tương đương cho giai đoạn 2025-2026. Sau 3 tháng giao dịch trên Sở Giao dịch Chứng khoán Hà Nội (HNX), toàn thị trường chỉ có 7 giao dịch với 1.310 hạn ngạch, tương đương khoảng 0,00026% lượng phân bổ. Phiên khai trương 29/6 chiếm 6 giao dịch; sau đó hai tháng im ắng, đến 15/9 mới có giao dịch thứ 7.
Nguyên nhân không nằm ở kỹ thuật sàn. Trong giai đoạn thí điểm 2026-2027, hạn ngạch phân bổ gần như đủ cho nhu cầu vận hành thực tế, và cơ sở vượt hạn ngạch chưa bị phạt tài chính. Không thiếu thì không ai mua, không bị phạt thì không ai vội. Giá khớp 130.000 - 136.000 đồng/tấn (khoảng 5,2 - 5,4 USD) vì vậy chỉ là giá tham chiếu, chưa phản ánh chi phí giảm phát thải thật, và chỉ bằng khoảng 1/15 mức giá của hệ thống mua bán phát thải châu Âu (EU ETS, khoảng 70 - 80 EUR/tấn).
Điểm đáng chú ý là phía nguồn cung đang chuẩn bị nghiêm túc hơn phía cầu. Lào Cai đang rà soát trữ lượng carbon trên hơn 380.000 ha rừng, xây cơ sở dữ liệu đo đạc - báo cáo - thẩm định (MRV) theo chuẩn quốc tế. Phú Thọ nhân rộng canh tác lúa tưới ngập khô xen kẽ, giảm 20 - 30% khí methane. 23 dự án đã nhận thư phê duyệt chuyển đổi sang cơ chế Điều 6.4 Thỏa thuận Paris với tiềm năng trên 10 triệu tín chỉ. Nghị định 83/2026/NĐ-CP cho phép dùng tối đa 10% tín chỉ carbon để bù trừ hạn ngạch.
Bài học: năm 2026-2027 là giai đoạn tập dượt. Giá trị không nằm ở việc có hạn ngạch hay có ý tưởng dự án tín chỉ, mà ở việc ai có số liệu phát thải đo đạc được, kiểm chứng được khi thị trường chuyển sang giai đoạn bắt buộc từ năm 2028.
2. Vốn FDI: 40,63 tỷ USD đăng ký, 17,25 tỷ USD thật sự vào nhà xưởng
Tám tháng đầu năm 2026, vốn FDI đăng ký đạt 40,63 tỷ USD, tăng 55,4%; riêng vốn đăng ký mới tăng 96,8% lên 21,71 tỷ USD. Đây là con số được trích dẫn nhiều nhất. Con số quan trọng hơn cho người làm bất động sản công nghiệp là vốn thực hiện: 17,25 tỷ USD, tăng 12%, trong đó công nghiệp chế biến chế tạo chiếm 14,24 tỷ USD (82,6%).
Vốn đăng ký là ý định. Vốn thực hiện là nhà xưởng đang xây, máy móc đang lắp, hợp đồng thuê đất đang thanh toán. Tỷ lệ thực hiện trên đăng ký khoảng 42% cho thấy hơn một nửa dòng vốn vẫn đang nằm trên giấy chứng nhận đầu tư. Chủ đầu tư hạ tầng nào lập kế hoạch lấp đầy dựa trên vốn đăng ký sẽ ước tính sai nhu cầu thật.
Những tín hiệu cụ thể trong ngày 29/9 đều thuộc nhóm "vốn thật":
- HS Hyosung khởi công nhà máy sợi và thảm ô tô 100 triệu USD trên 11 ha tại KCN Tam Thăng (Đà Nẵng).
- Công ty CP Đầu tư KCN Vinhomes Hà Tĩnh (công ty con 100% của Vingroup) tăng vốn điều lệ bằng tiền mặt từ 11.500 tỷ lên 21.000 tỷ đồng, phục vụ KCN Vinhomes Vũng Áng gần 965 ha định hướng xe điện, pin và công nghiệp phụ trợ.
- TP.HCM thu hút 5,7 tỷ USD vào các khu chế xuất, KCN trong 9 tháng, vượt 31% kế hoạch năm, trong đó có trung tâm dữ liệu 2,1 tỷ USD tại KCN Tân Phú Trung và KCN Vĩnh Lập giai đoạn 1 (hơn 497 ha, trên 379 triệu USD) theo chuẩn KCN xanh, tuần hoàn.
- Hải Phòng có 9 KCN khởi công trong 9 tháng, 6 KCN được thành lập hoặc chấp thuận chủ trương.
- Hai cầu Cát Lái và Long Hưng qua sông Đồng Nai khởi công, rút ngắn đường hàng từ KCN Đông Nam Bộ tới cụm cảng Cát Lái - Cái Mép Thị Vải và sân bay Long Thành.
3. Tiêu chí chọn KCN đã đổi: từ giá thuê sang năng lực vận hành
Tại VIPF 2026, JLL Việt Nam và Sembcorp cùng nhận định: nhà đầu tư đa quốc gia không còn chọn địa điểm theo giá thuê ban đầu mà theo tổng giá trị vận hành dài hạn. Giá thuê đất tại các thị trường cấp 1 (Bắc Ninh, Hải Phòng, Bình Dương, Đồng Nai) đã tăng tới mức không còn là lợi thế tuyệt đối so với Indonesia hay Thái Lan.
Điều đó có nghĩa là bản vẽ quy hoạch đẹp và diện tích đất sạch lớn đã trở thành điều kiện cần, không còn là điểm bán hàng. Thứ khách thuê kiểm tra là những gì vận hành được ngay:
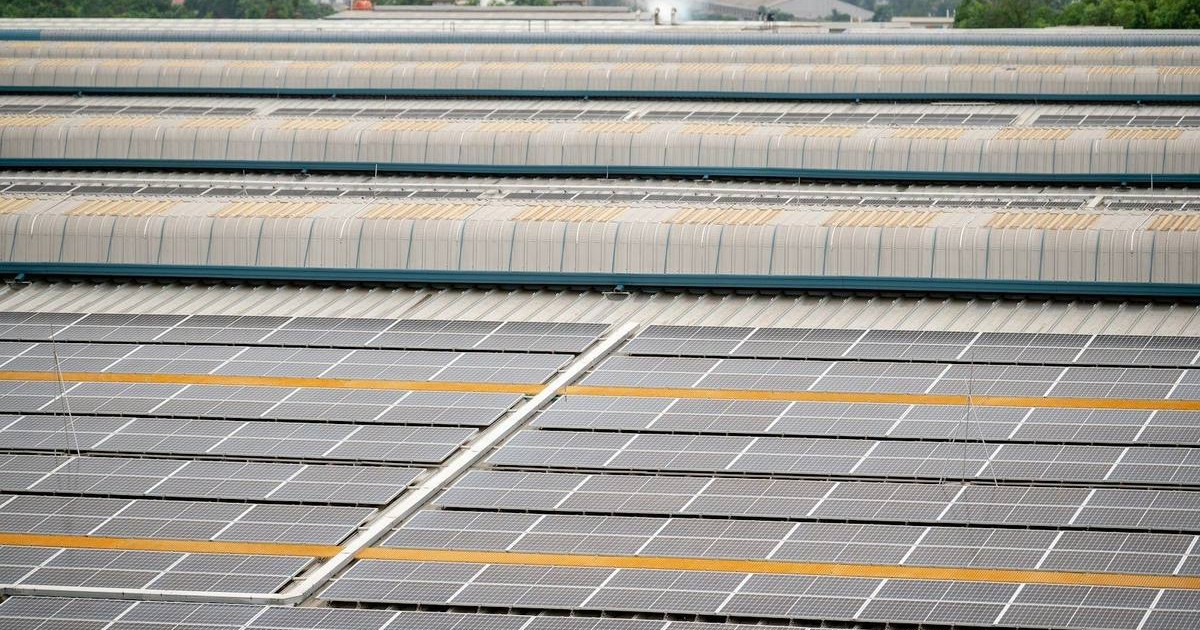
- Điện sạch có chứng từ: trung tâm dữ liệu, điện tử chính xác, bán dẫn đòi hỏi nguồn điện ổn định kèm chứng chỉ năng lượng tái tạo (REC) hoặc cơ chế mua bán điện trực tiếp (DPPA). Cả nước đã có hơn 11.450 MWp điện mặt trời mái nhà trên 134.410 hệ thống, trong đó 1.947 MWp phát triển theo khung pháp lý mới của Nghị định 243/2026/NĐ-CP. Mái nhà xưởng KCN là nguồn tài nguyên có sẵn nhưng nhiều nơi chưa khai thác.
- Hạ tầng cộng sinh: tái sử dụng nước thải, tận dụng nhiệt dư, dữ liệu phát thải theo từng nhà máy. Đây là thứ KCN phải có để khách thuê làm báo cáo môi trường, xã hội và quản trị (ESG) cho công ty mẹ.
- Nhà ở chuyên gia và công nhân: lao động kỹ thuật ổn định là điều kiện giữ chân khách thuê, không phải tiện ích phụ.
KCN Vĩnh Lập được chấp thuận ngay từ đầu theo chuẩn xanh, tuần hoàn là dấu hiệu cho thấy tiêu chí này đang đi vào cả khâu phê duyệt, không chỉ khâu cho thuê.
4. Luật Kinh doanh bất động sản: vốn chủ sở hữu phải "ở lại" trong dự án
Phiên thẩm tra ngày 29/9 thống nhất giữ tỷ lệ vốn chủ sở hữu tối thiểu 20% tổng mức đầu tư với dự án dưới 20 ha và 15% với dự án từ 20 ha trở lên. Điểm mới là yêu cầu bổ sung cơ chế hậu kiểm dòng vốn suốt vòng đời dự án, nhằm chấm dứt tình trạng chứng minh đủ vốn lúc xin phép rồi rút vốn sau đó. Song song, khung pháp lý mua bán, sáp nhập dự án (M&A) được nới để khơi thông các dự án đình trệ.
Hai vế này đi cùng nhau: chủ đầu tư yếu về tài chính sẽ khó giữ dự án hơn, và cũng dễ chuyển nhượng dự án cho bên đủ lực hơn. Kết quả kỳ vọng là thị trường tập trung dần về doanh nghiệp có vốn thật.
Phía cầu cũng đang chờ tín hiệu thật. Khảo sát công bố ngày 29/9 cho thấy giá bất động sản Hà Nội quý II-III/2026 giảm trung bình 1 - 6%; 84% người được hỏi sẵn sàng vay mua nhà, và 91% trong số đó sẽ giải ngân nếu lãi suất xuống dưới 9%/năm, trong khi mức phổ biến hiện tại là 10 - 12%. Nhu cầu có, nhưng chỉ chuyển thành giao dịch khi chi phí vốn thật sự giảm. Với tỷ giá trung tâm lên 25.645 đồng/USD và Vietcombank bán ra 26.220 đồng/USD sáng 30/9, dư địa hạ lãi suất trong ngắn hạn chưa rộng.
5. Mạch chung: khoảng cách giữa giấy và thật đang bị định giá
Đặt ba câu chuyện cạnh nhau sẽ thấy cùng một cơ chế:
- Hạn ngạch carbon trên giấy chưa tạo ra giao dịch vì chưa có chế tài thật; thị trường sẽ định giá lại khi giai đoạn bắt buộc bắt đầu năm 2028.
- Vốn FDI đăng ký là tín hiệu, nhưng nhu cầu đất và nhà xưởng được tạo ra bởi vốn thực hiện, và dòng vốn thực hiện đang chọn KCN có năng lực vận hành xanh.
- Vốn chủ sở hữu chứng minh lúc xin phép sắp không còn đủ; luật mới muốn thấy vốn đó nằm lại trong dự án.
Đối với doanh nghiệp, đây là tin tốt nếu năng lực thật đã có sẵn nhưng chưa được thể hiện ra. Số liệu phát thải, hợp đồng điện sạch, sổ sách dòng vốn dự án, tỷ lệ lấp đầy thực tế đều là tài sản có thể biến thành lợi thế cạnh tranh, miễn là được đo đạc và trình bày một cách kiểm chứng được.
Checklist hành động theo từng vai trò
Chủ đầu tư hạ tầng KCN
- Tách riêng số liệu khách thuê theo vốn thực hiện và vốn đăng ký trong báo cáo lấp đầy; lập kế hoạch bàn giao đất theo tiến độ giải ngân thật của khách.
- Kiểm kê diện tích mái nhà xưởng đang cho thuê, đánh giá phương án điện mặt trời mái nhà theo Nghị định 243/2026/NĐ-CP, ưu tiên khách thuê ngành có yêu cầu điện sạch.
- Chuẩn bị hồ sơ năng lực cấp điện sạch cho khách thuê: phương án chứng chỉ REC, khả năng tham gia DPPA, công suất dự phòng.
- Bổ sung chỉ tiêu tái sử dụng nước, nhà ở chuyên gia/công nhân vào bộ tài liệu bán hàng, có số liệu thật thay cho mô tả định tính.
Doanh nghiệp sản xuất và cơ sở phát thải lớn
- Dùng giai đoạn thí điểm 2026-2027 để hoàn thiện hệ thống kiểm kê phát thải; so sánh lượng phát thải thực tế với hạn ngạch được phân bổ để biết mình thừa hay thiếu trước năm 2028.
- Theo dõi tiến độ đưa tín chỉ Điều 6.4, tín chỉ carbon rừng lên sàn; tính trước phần 10% được phép bù trừ bằng tín chỉ theo Nghị định 83/2026/NĐ-CP.
- Khi chọn địa điểm mới, yêu cầu KCN cung cấp số liệu cấp điện, phương án điện sạch và thời gian vận chuyển tới cảng/sân bay bằng văn bản, không chỉ báo giá thuê đất.
Chủ đầu tư bất động sản dân dụng
- Rà lại cơ cấu vốn chủ sở hữu của từng dự án theo ngưỡng 15%/20% và giả định bị hậu kiểm định kỳ; xác định dự án nào đang thiếu vốn thật.
- Với dự án đình trệ, đánh giá sớm phương án chuyển nhượng, hợp tác khi khung M&A được nới, trước khi luật có hiệu lực và nguồn cung dự án chuyển nhượng tăng.
- Chuẩn bị gói hỗ trợ tài chính cho người mua quanh ngưỡng lãi suất 9%/năm, vì đây là mức kích hoạt quyết định vay của đa số người mua.
Nhà đầu tư và người mua nhà
- Khi chọn dự án, kiểm tra năng lực tài chính thật của chủ đầu tư (tiến độ xây dựng, nguồn vốn, ngân hàng bảo lãnh), không chỉ hồ sơ pháp lý ban đầu.
- Với bất động sản gần KCN, ưu tiên khu vực có dự án FDI đã khởi công, đã giải ngân, thay vì khu vực chỉ có thông báo vốn đăng ký.
- Theo dõi biến động tỷ giá và lãi suất trước khi chốt khoản vay dài hạn.
Mốc thời gian cần theo dõi
- 01/10/2026: kỳ điều hành giá xăng dầu trong nước, sau khi Brent giảm 2,56% về 102,6 USD/thùng và WTI lùi về 89,8 USD/thùng; tác động trực tiếp đến chi phí logistics.
- Đầu tháng 10/2026: số liệu FDI 9 tháng; theo dõi tỷ lệ vốn thực hiện so với vốn đăng ký.
- Các phiên thẩm tra và kỳ họp Quốc hội tới: nội dung cuối cùng của cơ chế hậu kiểm vốn chủ sở hữu và khung M&A trong Luật Kinh doanh bất động sản (sửa đổi).
- 31/3/2027: hạn hoàn thành lắp điện mặt trời mái nhà tại cơ quan công sở, trường học, bệnh viện theo yêu cầu của Bộ Công Thương.
- 24/12/2027: kết thúc thời hạn giao dịch mã hạn ngạch VN2025.
- Năm 2028: thị trường carbon chuyển sang giai đoạn bắt buộc, có chế tài xử phạt khi vượt hạn ngạch.
On 29 September 2026, three events in three different places said the same thing. Vietnam's pilot carbon exchange turned three months old with total matched value of less than VND 175 million. The 6th Vietnam Industrial Property Forum (VIPF 2026) reported that disbursed foreign direct investment (FDI) for the first eight months reached USD 17.25 billion, the highest in five years. At the National Assembly building, the reviewing committee for the amended Real Estate Business Law demanded that developers' equity be monitored throughout the life of a project, not just at the licensing stage.
Thesis: the market in 2026 is changing its yardstick. Allocated allowances, registered capital, equity proven at licensing, and planned land area are all paper numbers, and the gap between those numbers and real capability is being scrutinised more closely than ever. Companies that still compete on paper numbers will be steadily marked down. Companies that can prove real operating capability, real cash flow and real measured data will be the ones chosen.
1. Carbon market: 511 million tonnes on paper, 1,310 tonnes on the exchange
The VN2025 allowance code allocates a total of 511.47 million tonnes of CO2 equivalent to 110 large emitters for 2025-2026. After three months of trading on the Hanoi Stock Exchange (HNX), the whole market has recorded only 7 trades totalling 1,310 allowances, roughly 0.00026% of the allocated volume. Six of those trades took place in the opening session on 29 June; after two quiet months, the seventh trade came only on 15 September.
The cause is not the exchange's technology. During the 2026-2027 pilot phase, allocations largely cover actual operating needs, and facilities that exceed their allowance face no financial penalty yet. Nobody buys what they do not lack, and nobody hurries without a penalty. The matched price of VND 130,000 - 136,000 per tonne (about USD 5.2 - 5.4) is therefore only a reference price. It does not reflect the real cost of abatement and is only about one-fifteenth of the price in the EU Emissions Trading System (EU ETS, around EUR 70 - 80 per tonne).
What stands out is that the supply side is preparing more seriously than the demand side. Lao Cai is surveying carbon stocks across more than 380,000 ha of forest and building a measurement, reporting and verification (MRV) database to international standards. Phu Tho is scaling up rice cultivation with alternate wetting and drying, cutting methane emissions by 20 - 30%. Twenty-three projects have received approval letters to transition to the Article 6.4 mechanism of the Paris Agreement, with potential of more than 10 million credits. Decree 83/2026/ND-CP allows up to 10% of allowance obligations to be offset with carbon credits.
The lesson: 2026-2027 is a rehearsal. The value does not lie in holding allowances or having a credit project idea, but in having emissions data that can be measured and verified when the market enters its mandatory phase in 2028.
2. FDI: USD 40.63 billion registered, USD 17.25 billion actually going into factories
In the first eight months of 2026, registered FDI reached USD 40.63 billion, up 55.4%; newly registered capital alone rose 96.8% to USD 21.71 billion. This is the figure most often quoted. The more important figure for industrial real estate is disbursed capital: USD 17.25 billion, up 12%, of which manufacturing and processing accounted for USD 14.24 billion (82.6%).
Registered capital is intent. Disbursed capital is factories under construction, machinery being installed, land lease contracts being paid. A disbursement-to-registration ratio of about 42% means more than half of the capital is still sitting on investment certificates. Infrastructure developers that plan occupancy on registered capital will misjudge real demand.
The concrete signals on 29 September all belong to the "real capital" group:
- HS Hyosung broke ground on a USD 100 million automotive yarn and carpet plant on 11 ha in Tam Thang Industrial Park (Da Nang).
- Vinhomes Ha Tinh Industrial Park Investment JSC (a wholly owned Vingroup subsidiary) raised its charter capital in cash from VND 11,500 billion to VND 21,000 billion, serving the nearly 965 ha Vinhomes Vung Ang Industrial Park focused on electric vehicles, batteries and supporting industries.
- Ho Chi Minh City attracted USD 5.7 billion into its export processing zones and industrial parks in nine months, exceeding the annual target by 31%, including a USD 2.1 billion data centre in Tan Phu Trung Industrial Park and phase 1 of Vinh Lap Industrial Park (over 497 ha, more than USD 379 million) approved under green, circular industrial park standards.
- Hai Phong broke ground on 9 industrial parks in nine months, with 6 more established or granted investment approval.
- The Cat Lai and Long Hung bridges over the Dong Nai River broke ground, shortening freight routes from Southeast industrial parks to the Cat Lai - Cai Mep Thi Vai port cluster and Long Thanh International Airport.
3. Industrial park selection criteria have changed: from rent to operating capability
At VIPF 2026, JLL Vietnam and Sembcorp shared the same view: multinational investors no longer choose locations based on initial rent but on long-term total operating value. Industrial land rents in tier-1 markets (Bac Ninh, Hai Phong, Binh Duong, Dong Nai) have risen to the point where they are no longer an absolute advantage over Indonesia or Thailand.
This means an attractive master plan and a large area of cleared land have become a prerequisite, not a selling point. What tenants check is what can operate immediately:
- Clean power with documentation: data centres, precision electronics and semiconductors require stable power backed by renewable energy certificates (REC) or a direct power purchase agreement (DPPA). Vietnam now has more than 11,450 MWp of rooftop solar across 134,410 systems, of which 1,947 MWp was developed under the new legal framework of Decree 243/2026/ND-CP. Factory roofs in industrial parks are an existing resource that many parks have yet to use.
- Symbiotic infrastructure: wastewater reuse, waste heat recovery, emissions data for each plant. Parks need these so tenants can produce environmental, social and governance (ESG) reports for their parent companies.
- Housing for experts and workers: a stable technical workforce is a condition for retaining tenants, not an optional amenity.
Vinh Lap Industrial Park being approved from the outset under green, circular standards shows these criteria are entering the approval stage, not only the leasing stage.
4. Real Estate Business Law: equity must "stay" in the project
The 29 September review session agreed to keep minimum equity at 20% of total investment for projects under 20 ha and 15% for projects of 20 ha or more. The new element is a requirement for post-licensing monitoring of capital throughout the project's life, to end the practice of proving sufficient equity at licensing and withdrawing it afterwards. At the same time, the legal framework for project mergers and acquisitions (M&A) is being loosened to unblock stalled projects.
The two go together: financially weak developers will find it harder to hold on to projects, and easier to transfer them to better-capitalised parties. The expected outcome is a market that gradually concentrates around companies with real capital.
Demand is also waiting for real signals. A survey published on 29 September showed Hanoi property prices in Q2-Q3/2026 fell by an average of 1 - 6%; 84% of respondents are willing to borrow to buy a home, and 91% of them would draw down a loan if interest rates fell below 9% per year, compared with the current common range of 10 - 12%. Demand exists, but it only turns into transactions when the cost of capital actually falls. With the central exchange rate rising to VND 25,645/USD and Vietcombank selling at VND 26,220/USD on the morning of 30 September, room for rate cuts in the short term remains limited.
5. The common thread: the gap between paper and reality is being priced
Placing the three stories side by side reveals the same mechanism:
- Carbon allowances on paper have not generated trades because there is no real penalty yet; the market will reprice them when the mandatory phase begins in 2028.
- Registered FDI is a signal, but demand for land and factories is created by disbursed capital, and disbursed capital is choosing parks with green operating capability.
- Equity proven at licensing will soon no longer be enough; the new law wants to see that equity remain in the project.
For companies, this is good news if real capability already exists but has not been shown. Emissions data, clean power contracts, project cash flow records and actual occupancy rates are all assets that can become competitive advantages, as long as they are measured and presented in a verifiable way.
Action checklist by role
Industrial park infrastructure developers
- Separate tenant data by disbursed and registered capital in occupancy reports; schedule land handover according to tenants' actual disbursement.
- Inventory the roof area of leased factories and assess rooftop solar options under Decree 243/2026/ND-CP, prioritising tenants in sectors that require clean power.
- Prepare a clean power capability file for tenants: REC options, DPPA eligibility, backup capacity.
- Add water reuse and expert/worker housing indicators to sales materials, with real data instead of qualitative descriptions.
Manufacturers and large emitters
- Use the 2026-2027 pilot phase to complete the emissions inventory system; compare actual emissions with allocated allowances to know whether there is a surplus or shortfall before 2028.
- Track progress on listing Article 6.4 credits and forest carbon credits; calculate in advance the 10% of obligations that may be offset with credits under Decree 83/2026/ND-CP.
- When choosing a new location, require the industrial park to provide power supply data, clean power options and transport times to ports and airports in writing, not just a land rent quotation.
Residential real estate developers
- Review the equity structure of each project against the 15%/20% thresholds, assuming periodic post-licensing checks; identify which projects lack real capital.
- For stalled projects, assess transfer or partnership options early as the M&A framework loosens, before the law takes effect and the supply of transferable projects rises.
- Prepare financing support packages for buyers around the 9% interest rate threshold, since that is the level that triggers most buyers' borrowing decisions.
Investors and homebuyers
- When choosing a project, check the developer's real financial capacity (construction progress, funding sources, guaranteeing bank), not just the initial legal documents.
- For property near industrial parks, prioritise areas where FDI projects have already broken ground and disbursed capital, rather than areas with only registered capital announcements.
- Monitor exchange rate and interest rate movements before locking in a long-term loan.
Timeline to watch
- 1 October 2026: domestic fuel price adjustment, after Brent fell 2.56% to USD 102.6 per barrel and WTI slipped to USD 89.8 per barrel; direct impact on logistics costs.
- Early October 2026: nine-month FDI data; watch the ratio of disbursed to registered capital.
- Upcoming review sessions and the next National Assembly session: the final wording of equity monitoring and the M&A framework in the amended Real Estate Business Law.
- 31 March 2027: deadline for rooftop solar installation at government offices, schools and hospitals as required by the Ministry of Industry and Trade.
- 24 December 2027: end of the trading period for the VN2025 allowance code.
- 2028: the carbon market moves into its mandatory phase, with penalties for exceeding allowances.